On parle souvent de finances personnelles comme d’un sujet réservé aux salariés. Comme si les patrons de très petites entreprises vivaient dans une bulle à part, avec des règles différentes. Faux. Le dirigeant de TPE gère deux patrimoines en même temps : celui de sa famille et celui de sa boîte. Et cette double casquette change tout, notamment quand il s’agit de placer son argent ou de choisir une assurance-vie.
J’ai rencontré Sophie, qui dirige une petite société de services à Nantes. 52 ans, deux enfants, un appartement en banlieue. Pendant douze ans, elle a versé chaque mois 150 € sur un contrat d’assurance-vie ouvert en 2010. Rendement annuel moyen : à peine 1,2 % après frais. Elle a découvert l’arnaque en comparant avec ce que lui proposait sa nouvelle banquière. « J’aurais pu mettre cet argent dans un PEA ou même un simple livret A, j’aurais gagné plus », dit-elle aujourd’hui.
Un patrimoine professionnel qui vampirise le personnel
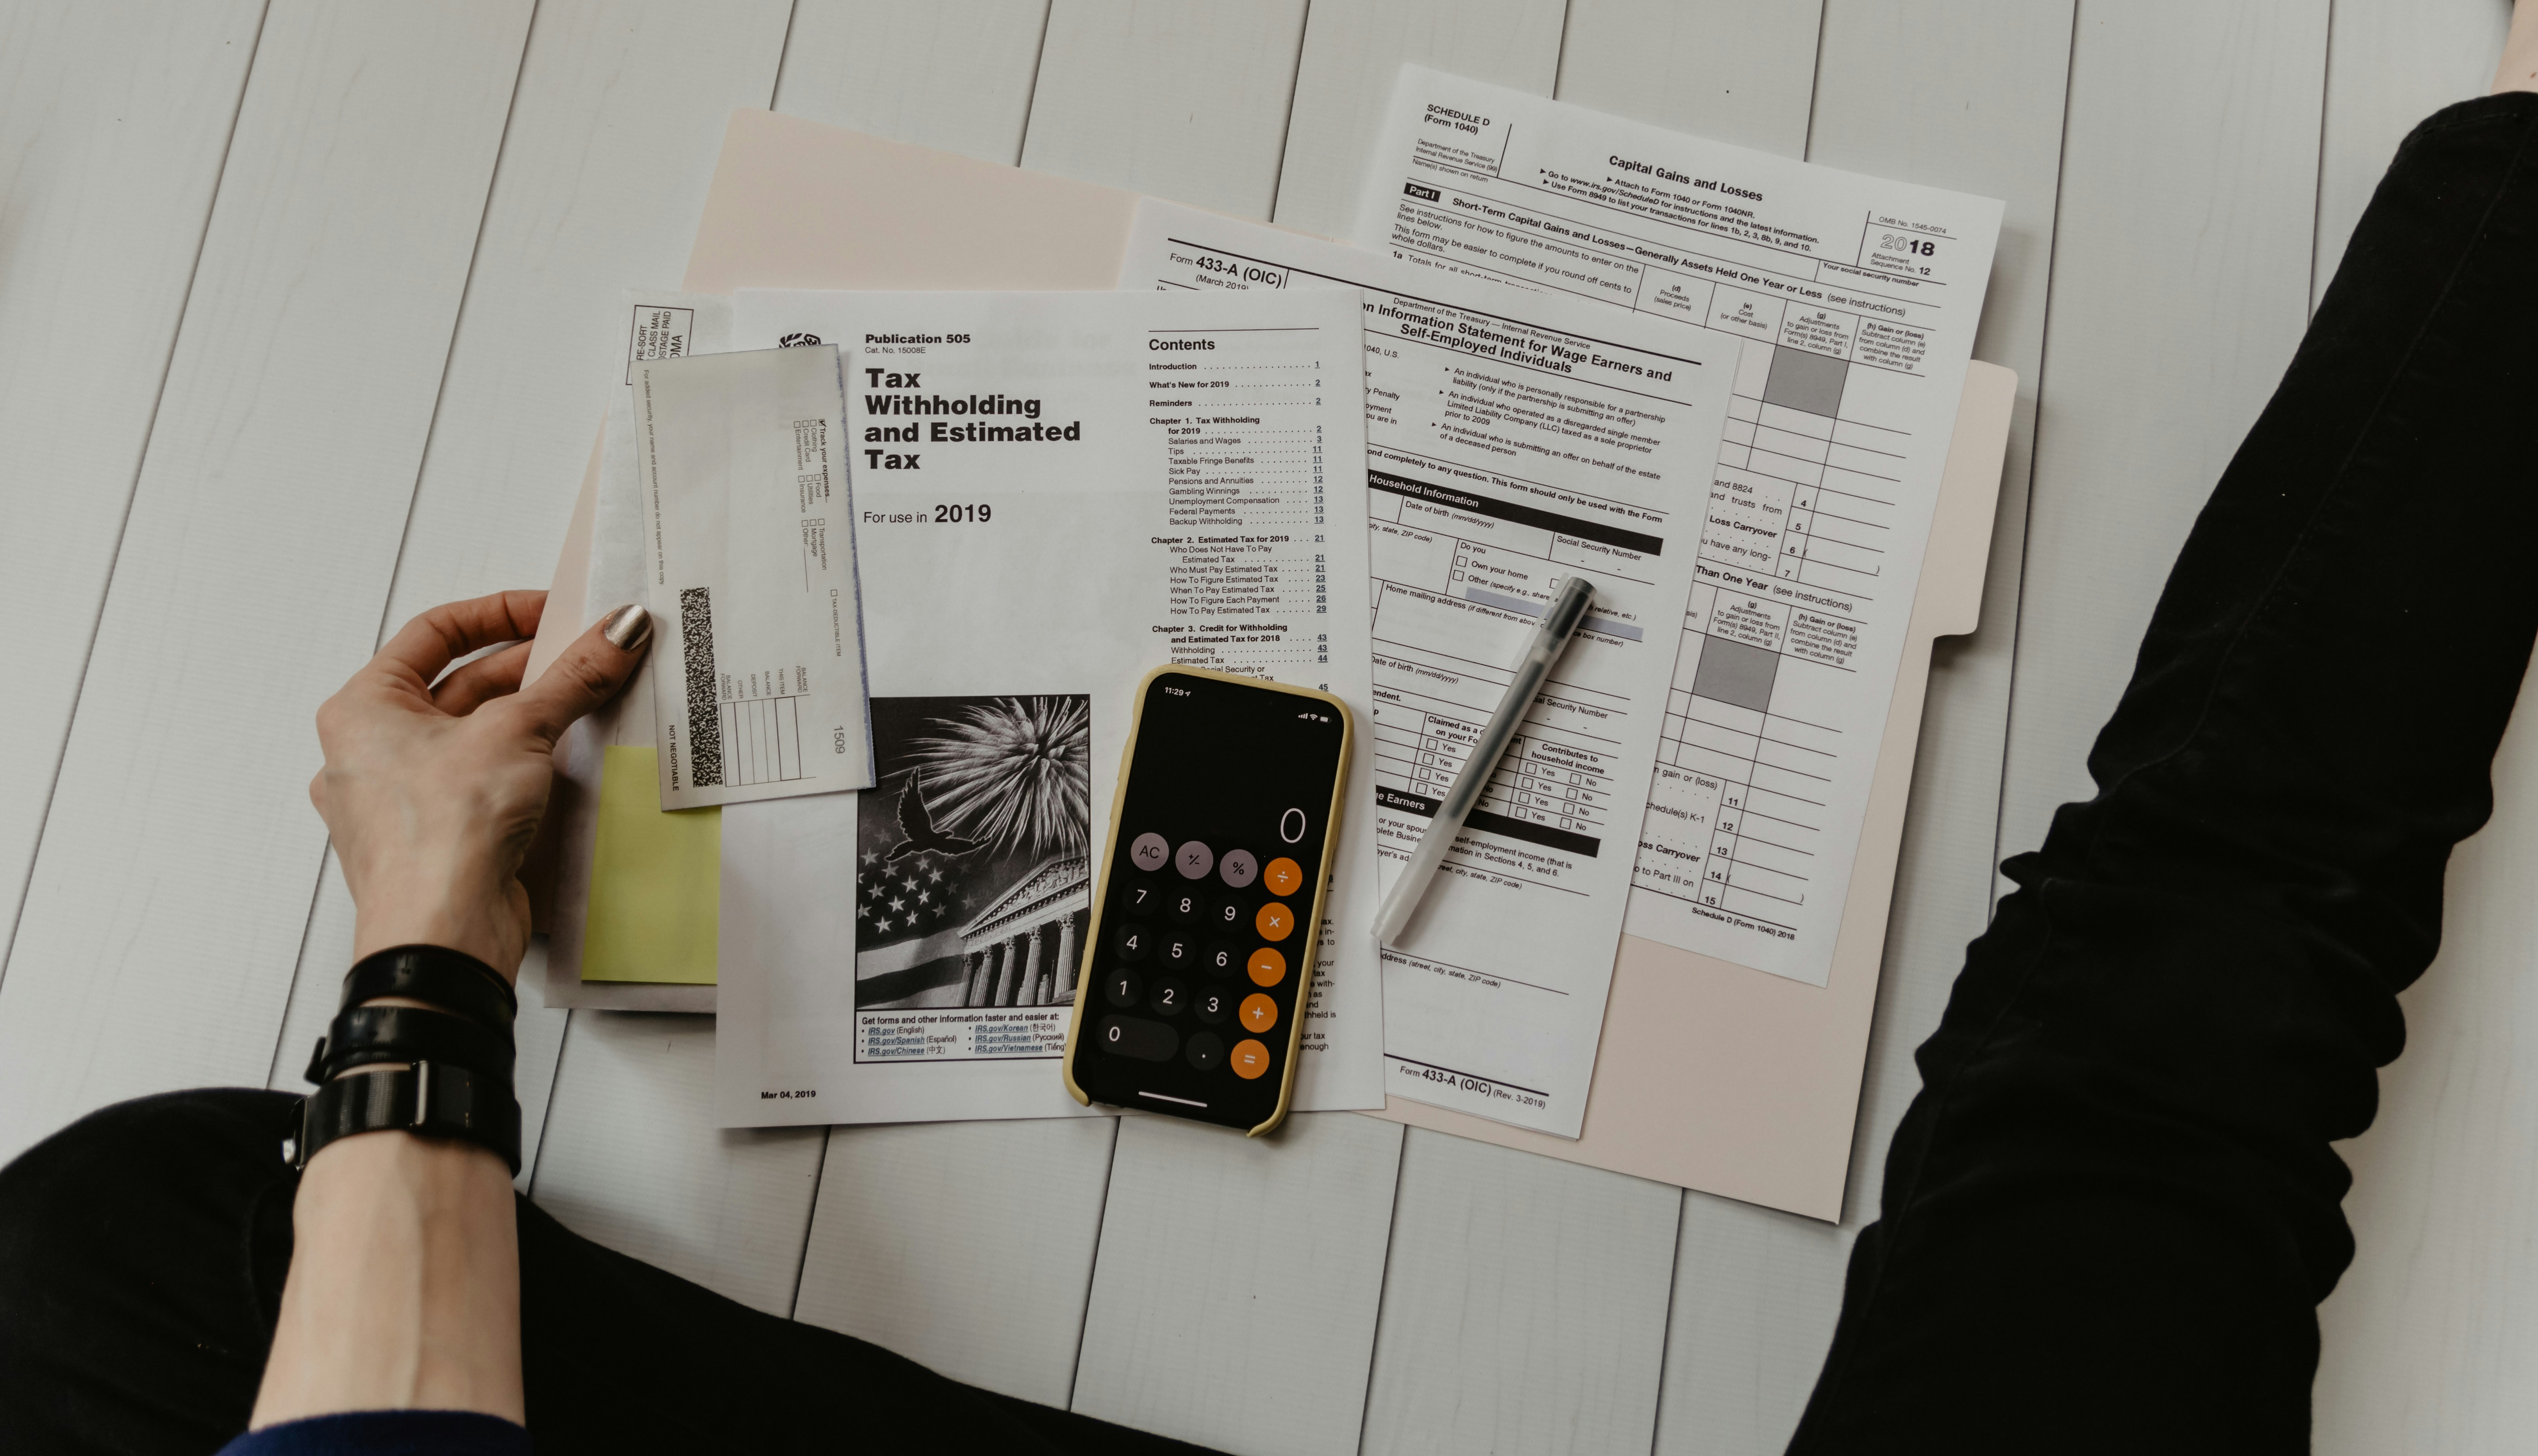
Quand on est à son compte, la trésorerie de l’entreprise et l’épargne du foyer ne sont jamais totalement séparées. Un besoin de fonds de roulement ? On pioche dans le compte perso. Une opportunité d’investissement ? On hésite à se verser un salaire correct. Ce mélange permanent pousse beaucoup de dirigeants à négliger la structuration de leur patrimoine privé. Ils se disent que le plus urgent, c’est la boîte.
Et ils ont raison, en partie. Sauf que la retraite, elle, n’attend pas. Le régime social des indépendants (ex-RSI, aujourd’hui rattaché au régime général) offre des pensions parmi les plus faibles du système français. La cotisation retraite complémentaire obligatoire des travailleurs non salariés ne suffit presque jamais à maintenir un niveau de vie correct. Résultat : il faut épargner soi-même, tôt, et bien.
Le problème, c’est que les conseillers bancaires ne sont pas toujours formés à la spécificité du dirigeant de TPE. Ils vendent des produits standardisés, souvent chargés en frais, à des clients qui n’ont ni le temps ni l’envie de décortiquer les annexes fiscales.
Les pièges classiques de l’assurance et de l’épargne pour un patron
Premier piège : la garantie décès du prêt professionnel. Beaucoup de dirigeants signent un crédit pour leur société en pensant que leur assurance-vie personnelle couvrira les échéances en cas de coup dur. Or, les contrats groupe des banques sont souvent limités, avec des exclusions que personne ne lit. Mieux vaut souscrire une assurance décès temporaire spécifique, avec un capital suffisant pour couvrir les dettes professionnelles et personnelles.
Deuxième piège : l’immobilier locatif comme unique placement. Oui, la pierre rassure. Mais la fiscalité des revenus fonciers peut devenir confiscatoire dès que le bien est détenu en nom propre, surtout si le dirigeant est déjà dans une tranche marginale à 30 ou 41 %. Le statut de la SCI (société civile immobilière) n’est pas une baguette magique non plus, et je connais des entrepreneurs qui ont passé plus de temps à gérer leur SCI qu’à développer leur activité principale. C’est un choix à peser.
Troisième piège : laisser dormir une épargne importante sur un compte courant d’associé. Cette pratique, très répandue, permet de renflouer la société sans formalités. Mais en cas de liquidation judiciaire, le dirigeant perd tout. Et fiscalement, les intérêts éventuels sont imposés sans aucune optimisation possible.
Ce que les ressources pour dirigeants apportent vraiment
Il existe des sources d’information indépendantes qui valent le détour. regards-tpe.fr publie des retours d’expérience concrets sur la gestion d’une petite structure, y compris sur les aspects financiers et assurantiels. L’intérêt ? On y trouve des témoignages de patrons qui ont testé des montages, se sont plantés parfois, et expliquent pourquoi. C’est souvent plus utile que les brochures des banques.
Je ne dis pas qu’il faut suivre aveuglément les conseils trouvés en ligne. Chaque situation est unique. Mais croiser les points de vue permet de poser les bonnes questions à son expert-comptable ou à son conseiller en gestion de patrimoine. Et de ne pas se faire vendre un contrat d’assurance-vie avec 3 % de frais d’entrée.
Une méthode simple pour ne pas se tromper
Commencez par séparer clairement les flux. Un compte bancaire dédié à l’activité, un autre pour le privé. Ensuite, listez vos objectifs à cinq, dix et vingt ans. Un dirigeant de 45 ans n’a pas la même stratégie qu’un patron de 60 ans qui prépare la cession.
Enfin, comparez les frais. C’est le seul indicateur qui ne ment jamais. Un contrat avec 0,5 % de frais de gestion annuels et zéro frais d’entrée battra presque toujours un contrat « haut de gamme » à 2 % de frais. La performance passée n’est pas garantie, les frais, si.
Le patrimoine d’un dirigeant de TPE se construit dans la durée, avec des arbitrages parfois inconfortables. Accepter de se payer un peu moins pendant deux ans pour sécuriser sa retraite, par exemple, n’est pas une décision facile. Mais c’est souvent la plus rentable à long terme.