Les biais émotionnels détruisent 3% de performance annuelle aux investisseurs
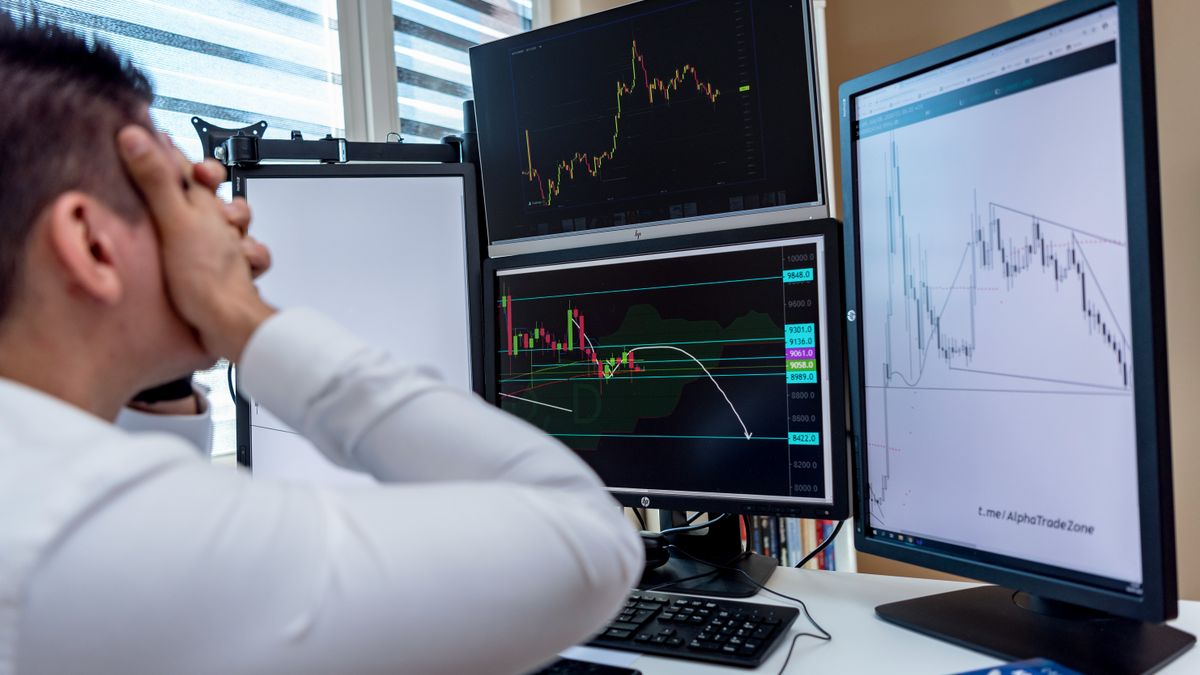
Portzamparc BNP Paribas a étudié en 2026 l’impact des décisions irrationnelles : elles coûtent en moyenne 3% de rendement par an aux investisseurs. Trois points de pourcentage, chaque année. Sur un portefeuille qui pourrait rapporter 6%, cela revient à en perdre la moitié.
Cette perte ne vient ni d’un mauvais produit ni d’une erreur de calcul. Elle naît de comportements très humains : la peur pousse à vendre au plus bas, l’euphorie fait acheter au plus haut, le réflexe de suivre la foule quand tout le monde semble gagner. Vous connaissez la scène : un marché qui chute, des titres rouges partout, cette envie pressante de « tout sortir pour limiter la casse ». C’est justement à ce moment que la décision coûte le plus cher.
Cet écart entre la performance d’un placement et celle que l’investisseur obtient réellement porte un nom : le gap comportemental. Un fonds peut afficher un bon rendement sur dix ans, alors que celui qui y est entré et sorti au mauvais moment termine bien en dessous. Le produit n’est pas en cause. Le timing, si.
La finance comportementale s’est construite sur ce constat : les épargnants ne sont pas les agents rationnels des manuels d’économie. Au lieu de nier ce fait, mieux vaut l’intégrer à sa stratégie.
Mais attention à une idée reçue : ces dérapages ne touchent pas que les novices. Les professionnels y sont exposés aussi, avec des mécanismes un peu différents (excès de confiance, pression des pairs, peur de s’écarter du consensus). Personne n’est immunisé. La vraie question n’est donc pas « suis-je sujet aux biais ? » mais « lesquels me coûtent le plus et que puis-je mettre en place pour limiter les dégâts ? ». Les sections suivantes y répondent, chiffres à l’appui.
Les dispositifs comportementaux génèrent 240 points de base de gain annuel mesurable
Bonne nouvelle après le constat : le problème se corrige. Une étude académique rapportée par Portzamparc BNP Paribas (2026) mesure un gain de 240 points de base par an (2,4%) grâce à un dispositif de finance comportementale, sans risque additionnel. Autrement dit, un processus d’investissement débarrassé de ses principaux biais produit un supplément de rendement sans qu’il soit nécessaire de prendre plus de risques.
À découvrir aussi : 7 erreurs à éviter lorsque vous investissez pour la première fois.
Ce gain provient de trois mécanismes que je détaille ci-dessous. Précision utile : l’étude fournit le chiffre global de 240 points de base, pas la part exacte de chaque levier. Ce découpage est une lecture logique, pas une mesure.
- Moins d’achats et de ventes émotionnels: on évite de vendre dans la panique ou d’acheter dans l’euphorie, deux comportements qui rongent la performance.
- Un meilleur timing d’entrée et de sortie: des règles fixées à l’avance remplacent les décisions prises à chaud.
- Une diversification plus rationnelle: on répartit selon un plan, pas selon la dernière tendance qui fait parler.
L’intérêt de ces 240 points de base, c’est qu’ils s’ajoutent directement au rendement net. Sur dix ans, l’effet cumulé devient significatif : un portefeuille moyen peut glisser vers la catégorie des portefeuilles qui surperforment, simplement parce qu’il cesse de se saboter.
Aucune stratégie exotique, aucun produit miracle ici. Juste de la discipline organisée. Ce qui rend l’approche crédible, c’est qu’elle ne promet rien d’extraordinaire : elle retire simplement ce qui nuit.
À garder en tête: un gain mesuré dans une étude n’est pas un rendement garanti. Il décrit un écart observé dans des conditions précises, pas une promesse pour votre propre portefeuille.
Portzamparc et Belfius proposent des méthodes opposées pour maîtriser les marchés
Deux études de 2026 montrent deux usages différents de la finance comportementale. Elles ne s’opposent pas, mais elles traitent deux angles distincts.
Le 25 février 2026, Portzamparc BNP Paribas a analysé comment réduire le gap comportemental. Le principe : fixer des règles de décision à l’avance, pour ne pas improviser quand les émotions montent. C’est agir sur soi-même.
Le 24 mars 2026, Belfius a examiné comment utiliser la finance comportementale pour suivre les marchés. L’angle ici est différent : lire les mouvements de marché au travers des comportements collectifs, observer les autres.
À lire aussi : Investir dans le neuf : les clés pour bâtir un patrimoine durable.
| Critère | Portzamparc BNP Paribas (25 février 2026) | Belfius (24 mars 2026) |
|---|---|---|
| Objectif | Réduire le gap comportemental | Suivre les marchés via la finance comportementale |
| Angle | Discipline personnelle, règles pré-engagées | Lecture des comportements de marché |
| Résultat chiffré fourni | +240 points de base par an, sans risque additionnel | Pas de chiffre comparable dans les données disponibles |
| Public le plus concerné | Investisseur qui veut limiter ses propres erreurs | Investisseur qui veut comprendre les mouvements du marché |
Pour un particulier, la première approche fonctionne mieux. Il est réaliste de maîtriser ses propres réactions. Prétendre anticiper celles de millions d’acteurs l’est bien moins. Lire le marché via les émotions collectives aide à comprendre ce qui se passe, mais ne remplace pas un cadre personnel solide. Je n’ai pas de chiffres pour comparer les deux sur le rendement final et inventer serait malhonnête.
Comment identifier vos 5 biais émotionnels les plus coûteux en portefeuille
Chaque investisseur renforce certains biais selon sa psychologie. Il faut d’abord identifier lesquels vous touchent avant de mettre en place des garde-fous. Voici cinq biais courants et le réflexe à surveiller.
- L’excès de confiance: vous concentrez le portefeuille sur quelques convictions fortes, persuadé d’avoir raison.
- L’aversion aux pertes: vous gardez indéfiniment une position perdante, par refus d’acter la perte.
- L’illusion de contrôle: vous multipliez les opérations en croyant maîtriser le résultat, ce qui génère de l’agitation et des frais.
- L’ancrage: vous restez bloqué sur un prix passé (« je vendrai quand ça reviendra à mon prix d’achat »).
- L’effet de récence: vous privilégiez les derniers gagnants, comme si la tendance récente allait durer.
Relisez vos cinq dernières décisions d’achat ou de vente. Chacune suivait-elle un plan écrit ou répondait-elle à une émotion du moment ? Les décisions du second type révèlent généralement votre biais dominant.
Une fois le biais identifié, le garde-fou reste simple : un délai de réflexion avant chaque opération hors plan, un plafond de concentration par ligne, une date fixe de réexamen plutôt qu’au gré de l’actualité. Rien de sophistiqué. L’efficacité naît de la régularité, pas de la complexité.
Finance comportementale 2026 : les 3 questions que se posent les investisseurs
Combien coûtent vraiment les biais émotionnels ?
Selon une étude de Portzamparc BNP Paribas (2026), les biais émotionnels coûtent en moyenne 3% de performance par an aux investisseurs. Il s’agit d’une moyenne : l’impact réel varie selon le profil, la fréquence des opérations et le contexte de marché.
Peut-on vraiment gagner en performance sans prendre plus de risques ?
Une étude académique rapportée par Portzamparc BNP Paribas (2026) mesure un gain de 240 points de base par an, sans risque additionnel, grâce à un dispositif de finance comportementale. Le mécanisme est de corriger des erreurs plutôt que d’ajouter de la prise de risque. Ce résultat reste une observation d’étude, pas une garantie individuelle.
Sur le même sujet : Optimisez vos investissements avec Perle Finance.
Faut-il un conseiller pour appliquer ces méthodes ?
Pas forcément. Des règles simples (plan écrit, délai avant toute décision, plafond par ligne) se mettent en place seul. Un professionnel peut aider à structurer la démarche, notamment pour un patrimoine important, mais ces principes restent accessibles à un particulier. Cet article est informatif et ne constitue pas un conseil personnalisé.
La finance comportementale sauve les portefeuilles quand la raison pure échoue
La finance comportementale n’est pas une mode passagère. Les chiffres de 2026 tracent un portrait clair : 3% de performance perdus chaque année par les biais, 240 points de base récupérables avec un dispositif adapté, sans risque supplémentaire. L’écart est trop important pour rester ignoré.
Ce qui m’étonne, c’est que cette approche fonctionne par soustraction. Elle ne promet pas de battre le marché avec une stratégie brillante. Elle vise à arrêter ce qui détruit de la valeur. C’est moins séduisant qu’un produit « à alpha », mais bien plus fiable : on ne peut pas toujours prévoir ce qui rapporte, mais on peut presque toujours éviter ce qui coûte.
Alors, que faire concrètement ? Voici une feuille de route minimale, à votre rythme :
- Écrivez votre stratégie en quelques lignes : objectifs, horizon, répartition cible.
- Identifiez votre biais dominant parmi les cinq décrits plus haut.
- Fixez une règle de garde-fou associée (délai, plafond, date de réexamen).
- Relisez vos décisions deux fois par an, en notant celles prises sous le coup de l’émotion.
Ne cherchez pas la perfection. Un cadre imparfait mais appliqué l’emporte sur un plan brillant jamais suivi. Concernant les promesses de rendement, méfiez-vous de celles qui semblent trop belles : les chiffres ici décrivent des moyennes observées, pas des garanties pour votre situation. Pour un patrimoine important ou une situation spécifique, un professionnel agréé reste utile.
Les investisseurs qui adopteront ces réflexes dès maintenant prendront de l’avance sur ceux qui croient que la volonté seule suffit à maîtriser ses émotions. La discipline ne se décrète pas. Elle s’organise.


